ヴィッセル神戸は「スターを手放して勝った」のか——21年分の決算が示す本当の転換点
人件費は69.2億円から31.9億円へ。その間にリーグ2連覇した。だが決算21期を並べると、本当の転換点は人件費の減り方ではない。スポンサーに収入の6割を頼る構造から、入場料と物販で3割を稼ぐ構造へ。このクラブが作り替えたのは、金の入り口のほうだった。
要点(先に結論) ヴィッセル神戸のトップチーム人件費は2019年度の69.2億円から2025年度の31.9億円へ、6年で37.3億円減った。同じ期間に2023・2024年とリーグ連覇している。だが決算21期を並べると、「スターを手放したから勝てた」という話ではないことがわかる。31.9億円は今もJ1で3位、平均の1.4倍である。 この6年で本当に入れ替わったのは選手ではなく、収入の作り方のほうだった。スポンサー収入に6割以上を依存する構造から、入場料と物販が3割を占める構造へ変わっている。 営業損益はこの間ずっとマイナスだが、後述するとおり、それはこのクラブを測る物差しとしては弱い。
「Jリーグ60クラブ事業分析」の第1回。前回、リーグ全体の人件費純減の42%を1クラブで占めたのがこのクラブだった。その震源地の中身を見る。
2019年に何があったのか
まず21年分を1枚に置く。
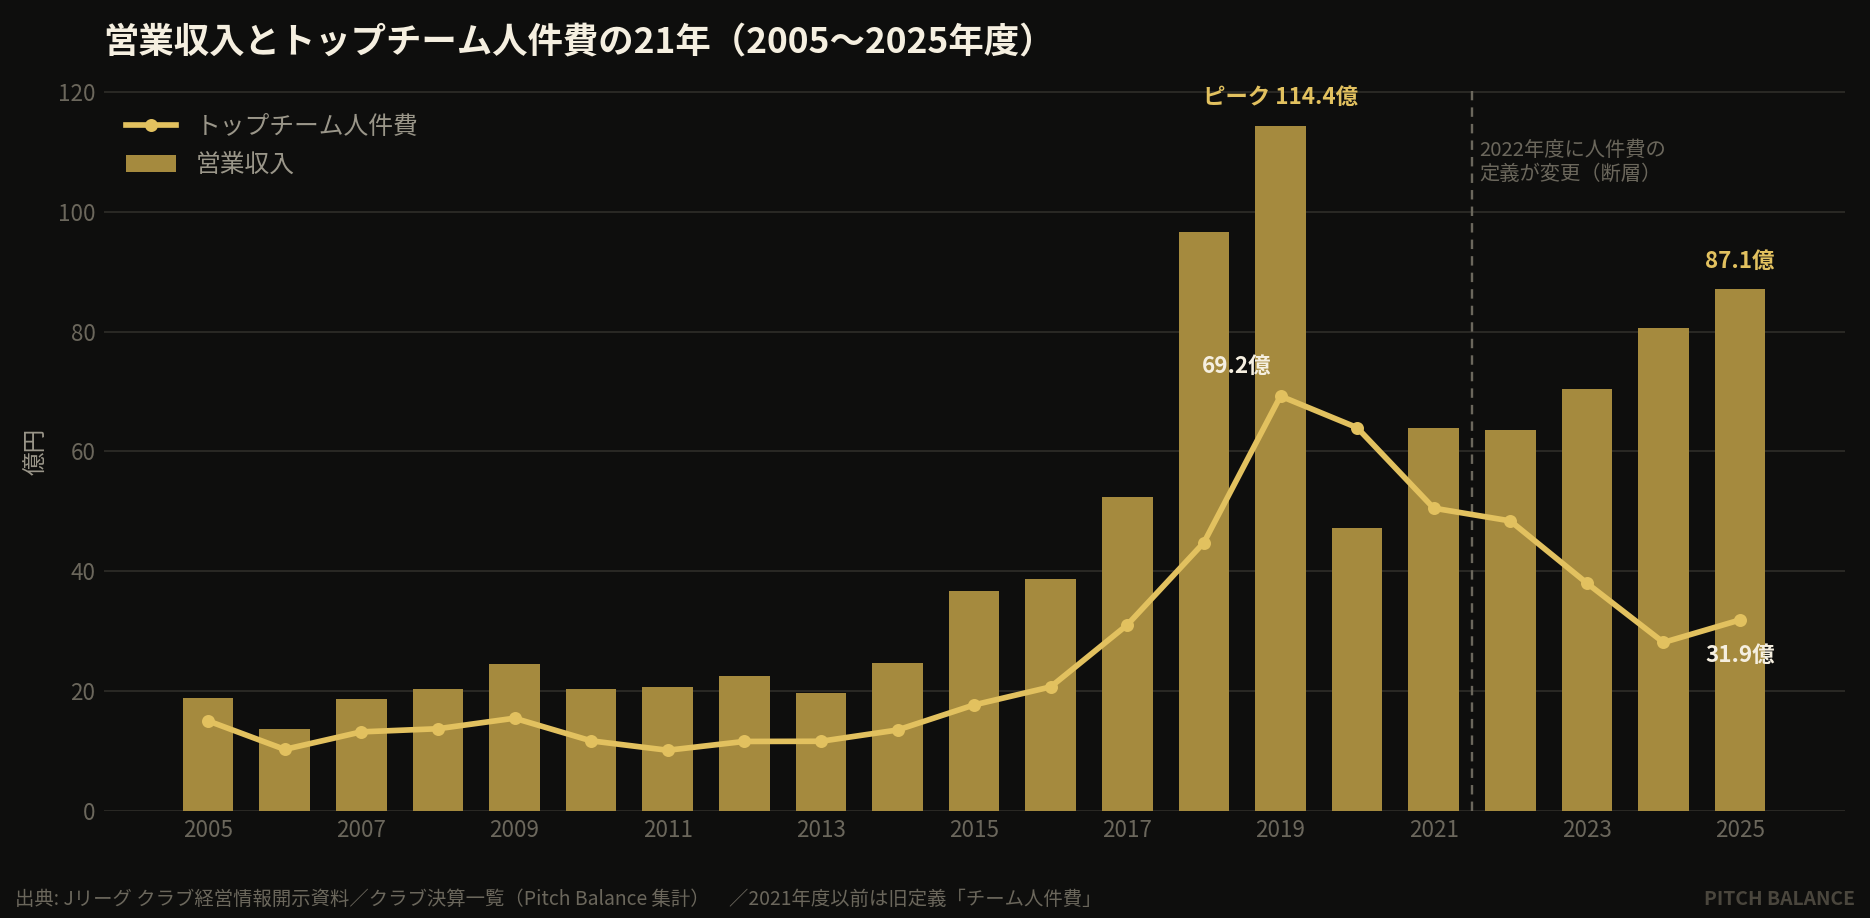
営業収入は2005年度の18.8億円から2019年度の114.4億円まで伸び、そこから落ちて2025年度は87.1億円。人件費は2019年度の69.2億円がピークで、2025年度は31.9億円。
2019年度の人件費比率は60.5%である。J1で50%を超えるクラブが1つもない現在(2024年度の最高は福岡の46.6%)から見ると、異常値と言っていい水準だ。同じ年、営業利益は4.4億円の黒字だった。収入の6割を選手に払いながら黒字を出していたことになる。
その収入が何でできていたかが、次の図でわかる。
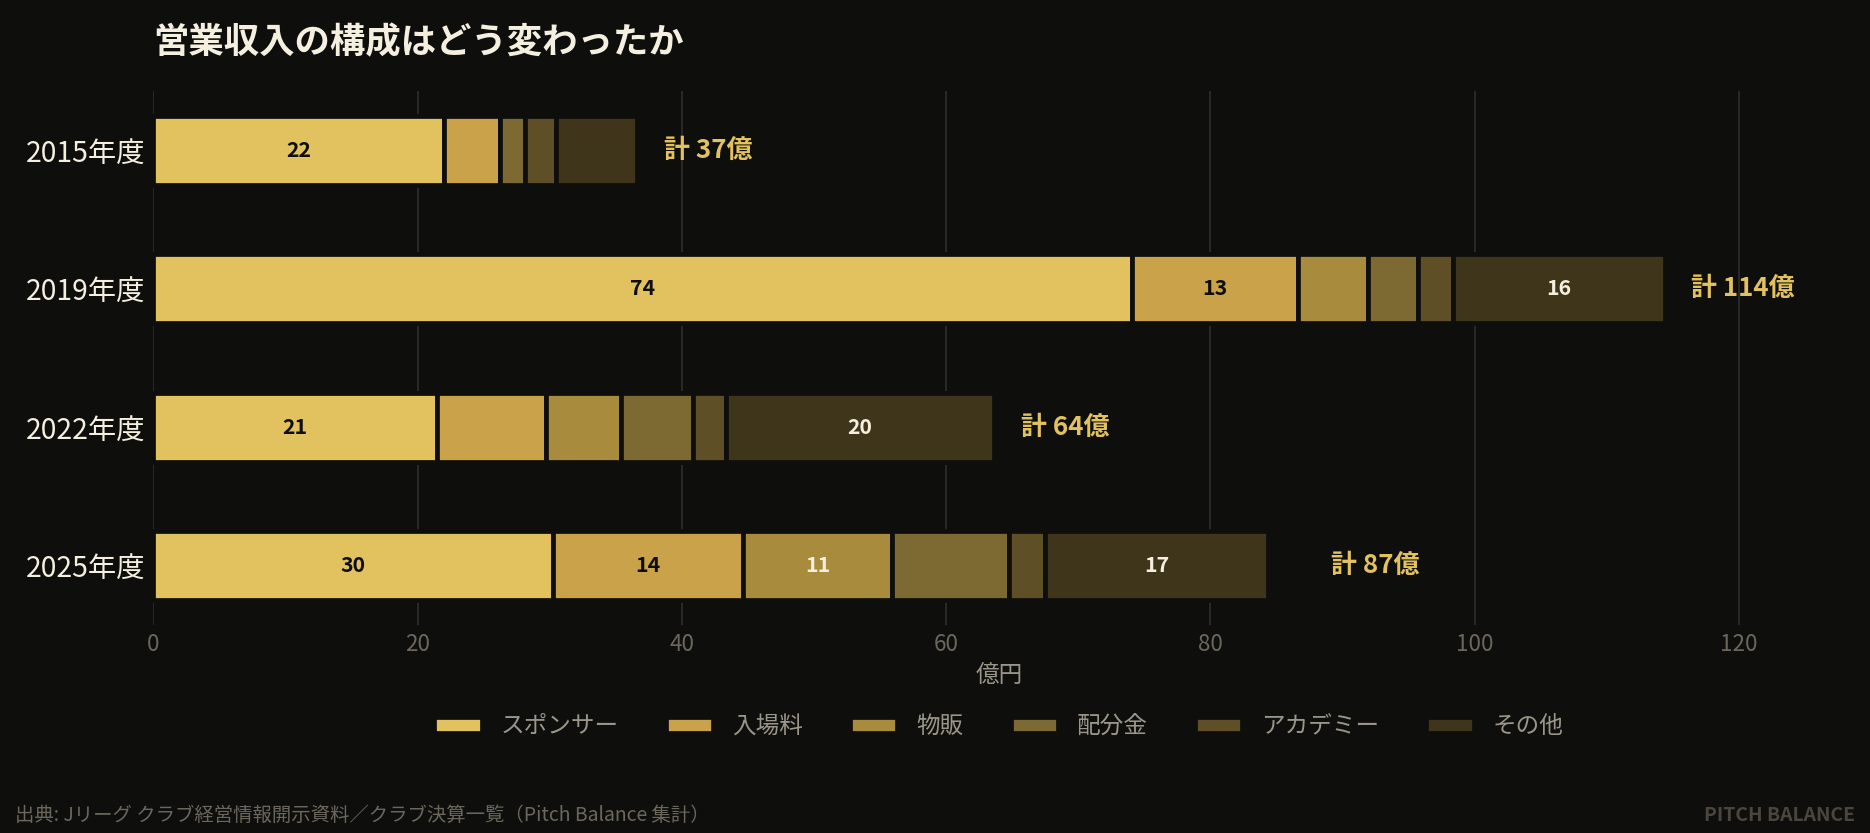
2019年度の営業収入114.4億円のうち、スポンサー収入が74.1億円。全体の64.7%を占めている。入場料は12.6億円で11.0%、物販は5.3億円で4.6%にすぎない。
翌2020年度、スポンサー収入は16.7億円へ落ちる。1年で57.4億円の減少である。同じ年の入場料収入は4.2億円まで落ちているが、その減少幅は8.4億円。コロナ禍による無観客・入場制限では説明のつかない規模の変化が、スポンサー収入の側で起きている。
ここは断定を避ける。2019年度から2020年度にかけてのスポンサー収入57.4億円の減少について、その内訳や要因はJリーグの開示資料からは読み取れない。 決算から言えるのは、この年を境にこのクラブの収入構造が別のものに変わった、という事実だけである。
営業赤字6年 — ただし、これは成績表ではない
人件費だけを見ていると見落とすものがある。ただし、見るべきは営業損益そのものではない。
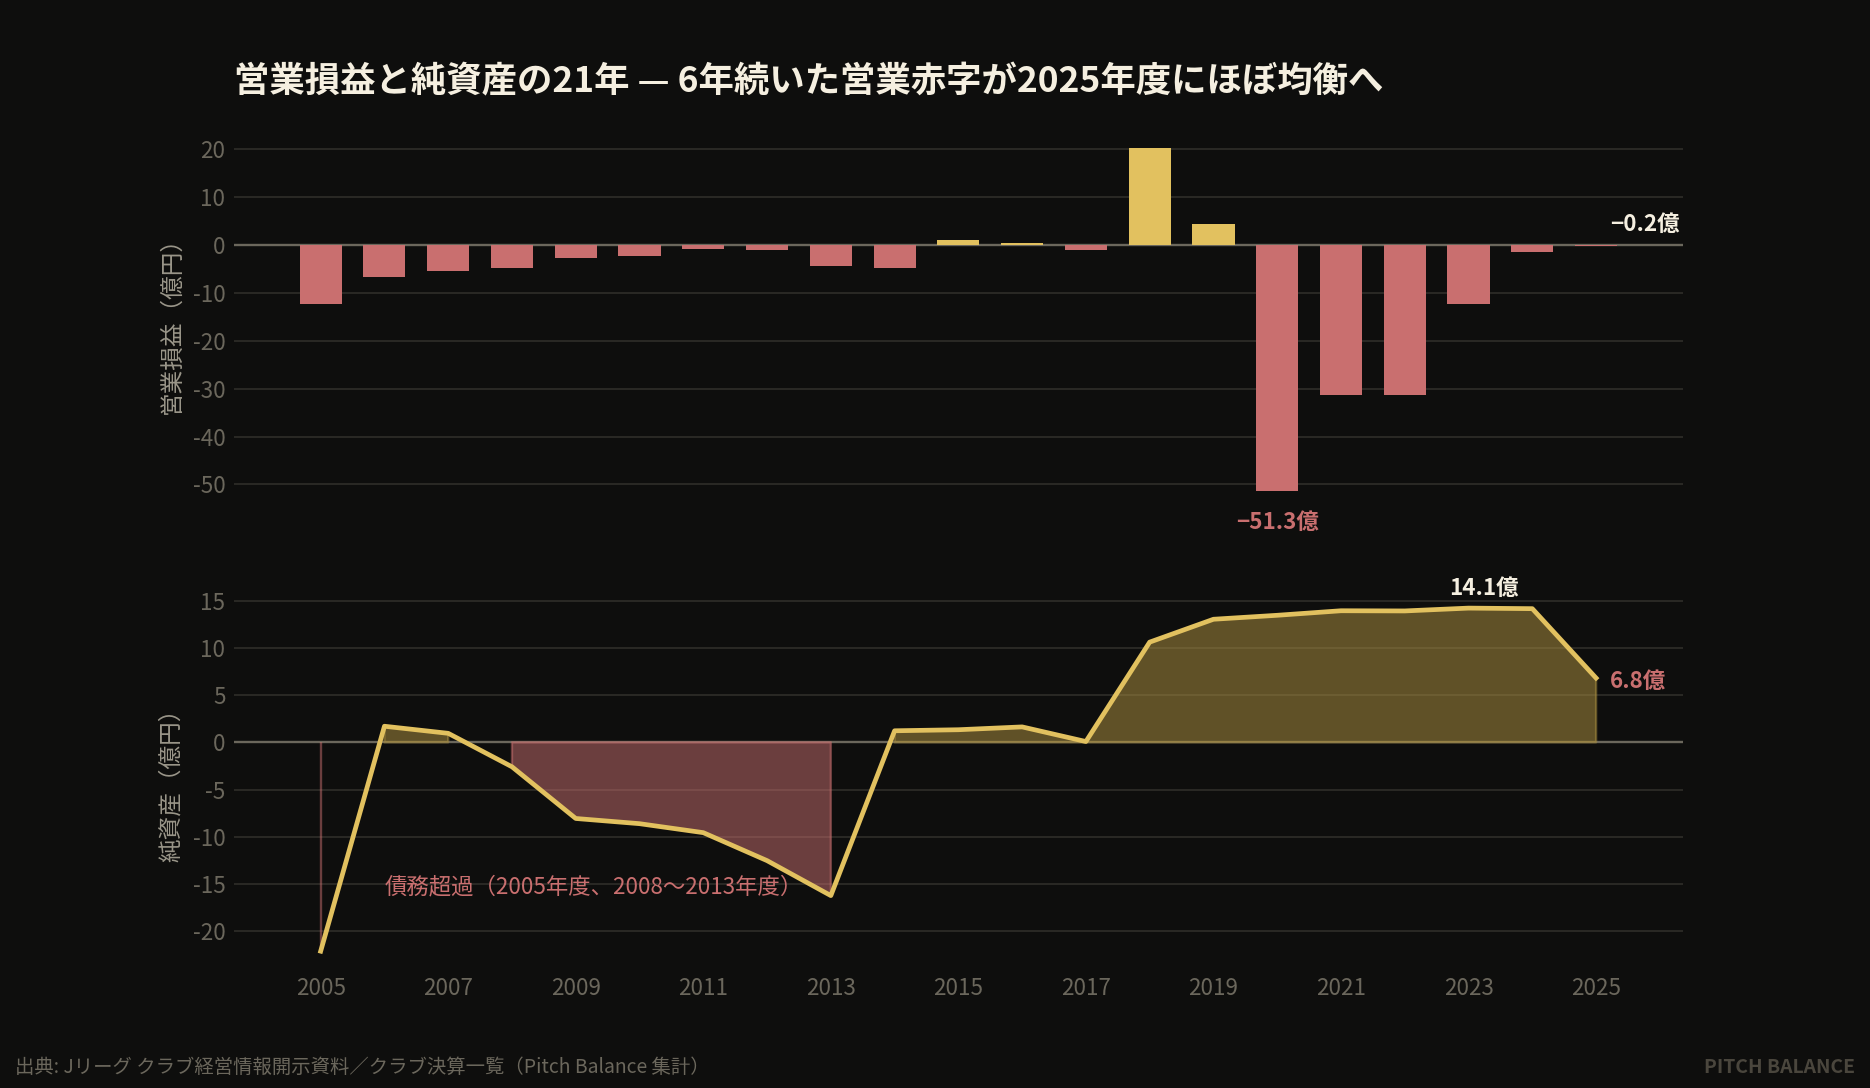
営業損益は2020年度から2025年度まで6期連続の赤字である。2020年度△51.3億円、2021年度△31.4億円、2022年度△31.2億円、2023年度△12.3億円、2024年度△1.5億円、2025年度△0.2億円。リーグ優勝した2023年度も、連覇した2024年度も、営業段階では赤字だった。
ここで一つ断っておかなければならないことがある。営業黒字であることは、すべてのクラブの目標ではない。 親会社やグループが原資を持つクラブでは、その年に使える金をどこまで人件費に振り向けるかが先に決まり、営業損益はその結果として動く。営業利益を最大化しようとすれば人件費を絞るしかないが、それは勝つための投資を止めることでもある。営業赤字それ自体を「経営が失敗している証拠」として読むのは、この種のクラブでは筋が悪い。
だから本稿では、営業損益の符号ではなく次の3つを見る。①人件費に振り向けた金額そのもの、②その原資がどこから来ているか、③その結果として純資産がどう動いたか。 ①と②は次の節以降で扱う。③はこの図に出ている。
当期純損益はこの6年、ほぼゼロ近辺に着地している(2020年度+0.4億円、2021年度+0.5億円、2022年度△0.03億円、2023年度+0.3億円、2024年度△0.06億円)。営業段階で数十億円のマイナスを出しながら最終損益が均衡するのは、営業外あるいは特別の項目で埋められているからで、その中身は開示資料の科目からは特定できない。 逆に言えば、この6年間の営業赤字は純資産をほとんど削っていない。 赤字の額よりも、それが毎年埋められていたという事実のほうが、この期間の性格を示している。
例外は2025年度である。営業損益は△0.2億円まで戻ったのに、経常損益は△30.4億円、当期純損益は△7.3億円。純資産は14.1億円から6.8億円へ半減した。営業外費用30.8億円と特別利益23.0億円が同時に立っている。21年で唯一、純資産が大きく削られた年が、営業損益がいちばん均衡に近い年だった。 この30.8億円が何かは、開示されている科目からは分からない。営業赤字の6年間よりも、この1年のほうが説明を要する。
なお純資産の推移を見ると、このクラブは2005年度と2008〜2013年度に債務超過だった。2014年度に17.5億円の当期純利益(営業損益は△4.8億円)で解消している。このときも営業損益は赤字である。 債務超過→解消→スター路線→収入構造の組み替え、という21年だった。
収入の作り方が変わった
2025年度の営業収入87.1億円の構成を見る。スポンサー30.3億円(34.7%)、入場料14.4億円(16.5%)、物販11.3億円(12.9%)、配分金8.8億円(10.1%)。
2019年度と比べると、スポンサー依存度は64.7%から34.7%へ30ポイント下がり、入場料と物販の合計は15.6%から29.5%へほぼ倍になった。金額でも入場料は12.6億円→14.4億円、物販は5.3億円→11.3億円と、収入全体が27.3億円減るなかで両方とも増えている。
この2つが伸びた中身が、次の図にある。
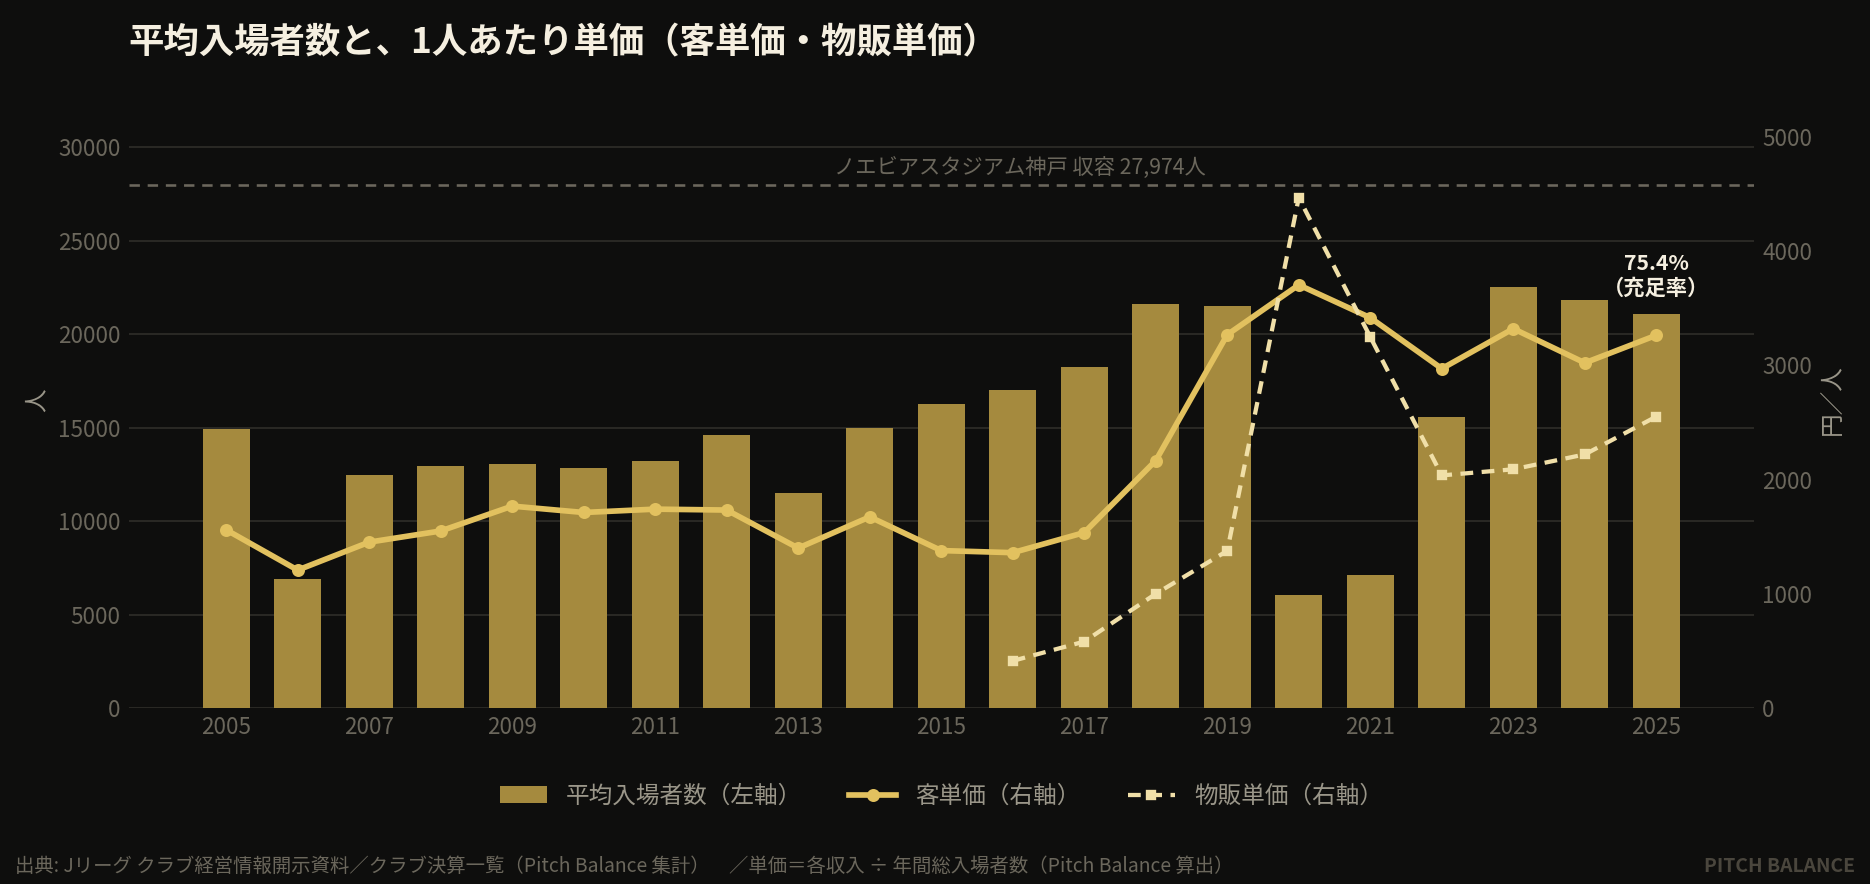
平均入場者数は2019年度21,491人、2025年度21,099人。ほぼ横ばいである。座席充足率は75.4%(収容27,974人)で、J1では高い部類に入る。
伸びているのは単価のほうだ。客単価(入場料収入÷年間総入場者数)は2015年度の1,380円から2025年度の3,264円へ、2.4倍になっている。物販単価(物販収入÷年間総入場者数)は2016年度の415円から2025年度の2,553円へ、6.2倍。同じ人数から6倍の物販を売っている。
このクラブは2018年度からノエビアスタジアム神戸の指定管理者を務めている(神戸市所有・10年間の基本協定)。スポーツ庁の資料によれば、VIPルーム12室の整備、高価格帯座席6種の新設、ハイブリッド芝の導入、キャッシュレス化などを自己資金で実施している。客単価の上昇と、スタジアムを自ら運営していることは、無関係ではないだろう。 ただし因果を決算から証明することはできない。
人件費 — 比率は平均並み、金額はリーグ3位
ここで比率と金額を分けて見る必要がある。
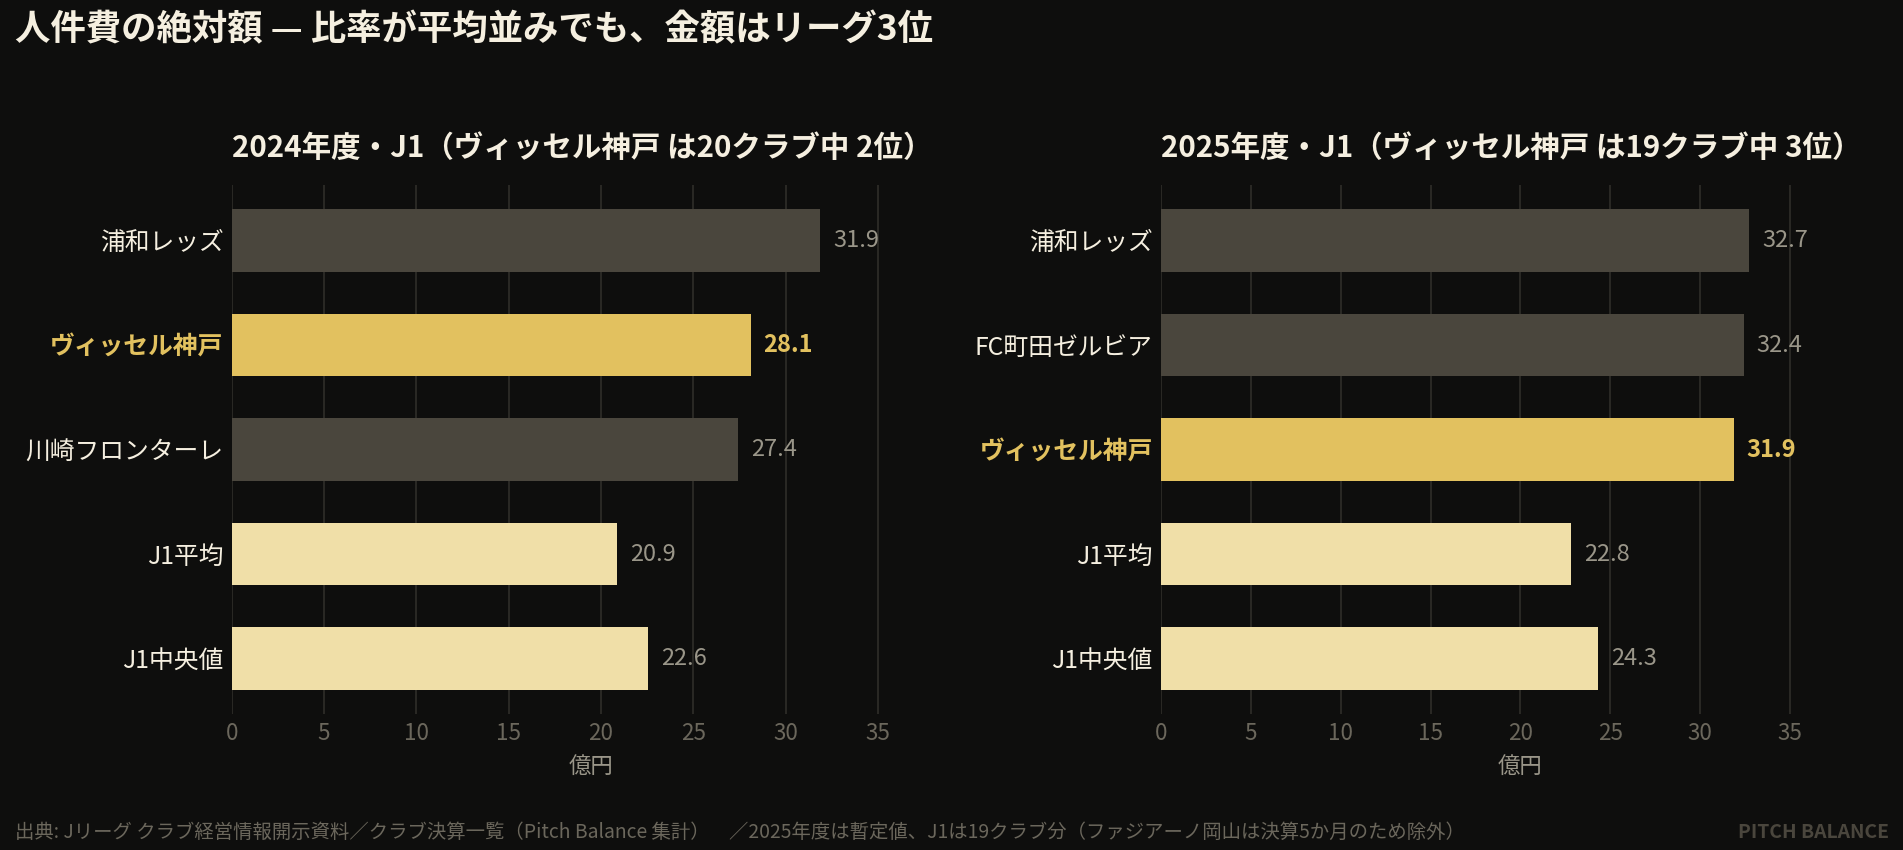
2025年度の人件費比率36.6%は、J1の加重平均35.6%(2025年度・19クラブ)とほぼ同じである。比率だけ見れば「平均的なJ1クラブ」だ。
だが金額で並べると、神戸の31.9億円はJ1で3位(浦和32.7億、町田32.4億に次ぐ)。J1平均22.8億円の1.4倍を払っている。2024年度も28.1億円でJ1 2位だった。
つまりこのクラブは、比率を平均まで落としたのではない。分母(収入)が大きいから比率が平均に見えるだけで、選手への支出額そのものはリーグ最上位に残っている。 2019年度の69.2億円と比べれば半分以下だが、それでもJ1の平均的なクラブの1.4倍である。
「スターを手放した」という言い方が実態を外すのは、この一点においてでもある。手放したのは超大型契約であって、リーグ上位の支出そのものではない。
同カテゴリの中での位置
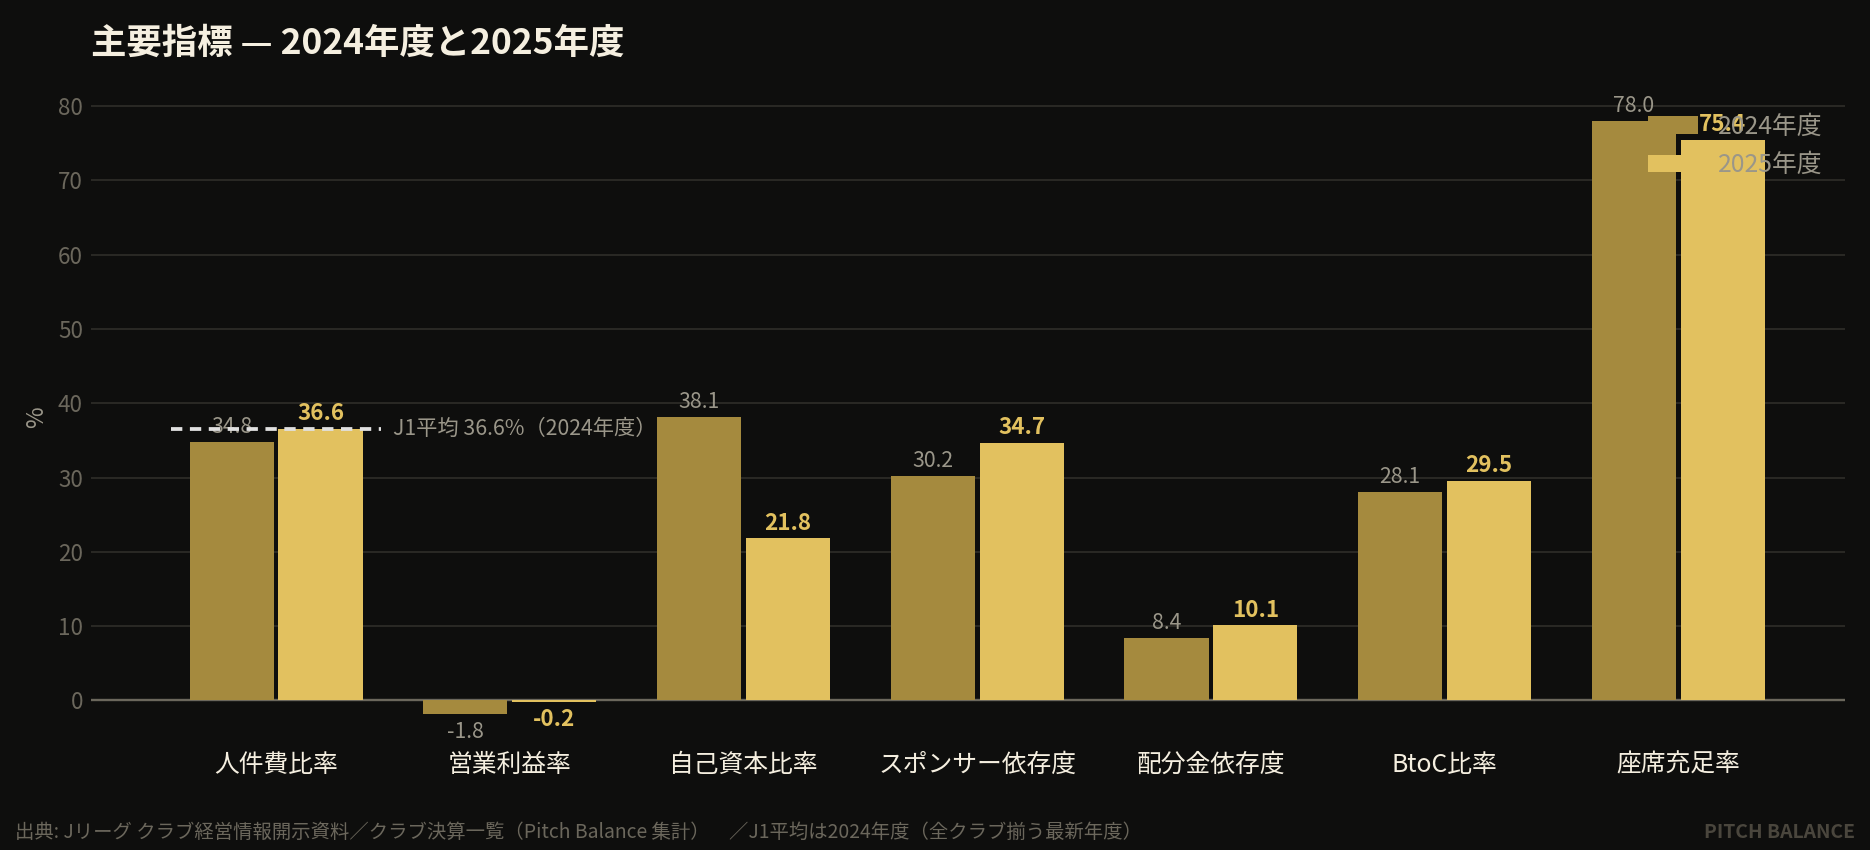
BtoC比率29.5%はJ1平均27.2%(2024年度)を上回る。座席充足率75.4%も高い。一方で自己資本比率は38.1%(2024年度)から21.8%(2025年度)へ下がっている。
比率だけを並べると、2025年度の神戸は「J1の平均的なクラブ」に見える。 だが前節のとおり、金額で見れば人件費も収入もリーグ最上位である。規模が大きいクラブは、比率が平均に近づく。 比率と金額を分けて見ないと、このクラブの位置は読み違える。2019年度の姿——人件費比率60.5%、スポンサー依存度64.7%——からは、いずれにせよ遠い。
論点
論点1:この6年の支出は、何に変わって残ったか。 営業赤字の6年間は、外から入った原資を人件費に振り向けた期間である。赤字の額そのものを評価しても意味は薄い。問われるのは、その支出が残したもの——タイトル、上がった客単価、スタジアム運営の実務——が、原資の出し方が変わったあとにも残るかどうかである。
論点2:2025年度の営業外費用30.8億円をどう読むか。 開示されている科目からは内容が特定できない。純資産が半減した唯一の年であり、このクラブの財務を読むうえで最も説明を要する数字である。営業赤字が続いた6年間よりも、この1年のほうが財務に効いている。 ここが分からないままだと、2026年度以降の見通しは立てにくい。
論点3:人件費をこの金額で維持できるか。 31.9億円はJ1平均の1.4倍で3位。この水準を続けられるかどうかを決めるのは営業損益ではなく、原資の出どころである。収入が87.1億円で頭打ちになり、外部からの原資が細れば、この金額は維持しにくくなる。
論点4:スポンサー依存度34.7%は、この先どちらに動くか。 2019年度の64.7%は極端だったとしても、34.7%はJ1平均(36.1%)とほぼ同じである。親会社を持つクラブとしては低い部類に入る。入場者数が収容の75%まで来ている以上、次の伸びしろは人数ではなく単価か、スタジアム外の事業ということになる。
本記事は、Jリーグが公開する「クラブ経営情報開示資料/クラブ決算一覧」を一次データとして独自に集計・作成した。2025年度の数値は、Jリーグ「2025年度クラブ経営情報開示資料(先行発表版)」およびクラブの決算公告(官報)に基づく暫定値であり、「クラブ決算一覧」の確定公表後に変わりうる。金額は百万円単位の原データを億円表示に換算した。人件費の定義は2022年度に変更されており(2021年度以前の「チーム人件費」はアカデミー指導者・レディース選手の報酬を含む)、年度をまたぐ比較ではこの断層に留意している。客単価・物販単価・座席充足率はJリーグの公式指標ではなく、公開値から筆者が算出したものである。数値はクラブ運営法人単体のものであり、物販収入は代理店委託の有無により計上方法が異なるためクラブ間の単純比較はできない。スタジアムの管理運営に関する記述はスポーツ庁「スタジアム・アリーナ改革」資料による。作成にあたりAIを補助的に使用している。数値の誤りや解釈のご指摘は corrections@pitchbalance.com まで。確認のうえ訂正し、訂正履歴を明記する。
ヴィッセル神戸|事業分析レポート(全36枚)
決算21期(2005〜2025年度)から、営業赤字6年と2年連続優勝が同時に起きた構造を読む。人件費69.2億→31.9億の裏で、収入の作り方そのものが入れ替わっていた。
- 決算20期分(2005〜2024年度)の財務推移と、損益の転換点
- Jリーグ「クラブ経営ガイド」の6経営領域に沿った14指標のスコアカード(同カテゴリ平均との比較つき)
- スタジアム運営体制・ホームタウン人口・座席充足率・客単価の分析
- 成長シナリオと売上ブリッジ、ロードマップ
販売開始のお知らせはニュースレターとXでお伝えします。
取り上げてほしいテーマのご提案、クラブ・企業の経営分析や執筆のご依頼は hello@pitchbalance.com またはXの@pitchbalance宛DMへ。